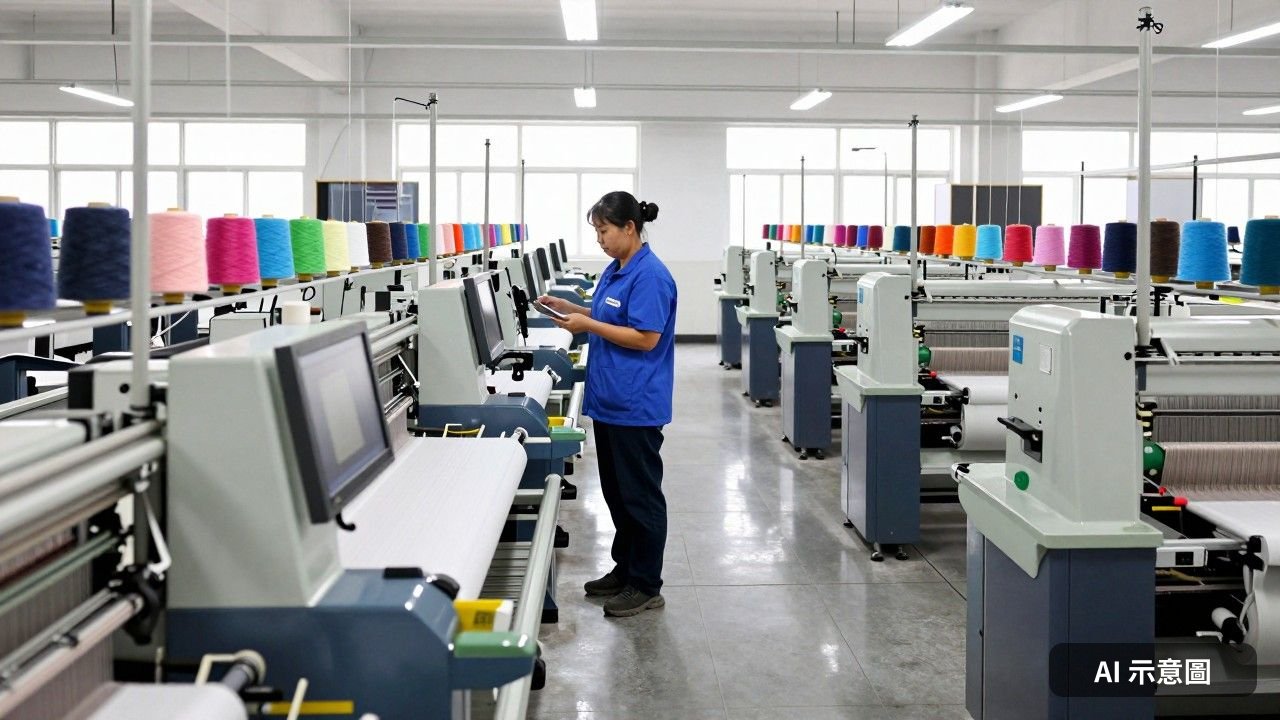
當大盤指數在震盪中載浮載沉、資金急尋出口的那一刻,市場的目光悄悄轉向了傳產領域。一個讓法人眼睛發亮的數字浮上水面:本土投顧預估,台灣紡織龍頭儒鴻(1476)在2027年發放的現金股利殖利率上看4.8%,訂單能見度直透半年之久。在詭譎多變的總體經濟環境下,這家老牌紡織大廠正成為資金口耳相傳的新避難所。
表象
從帳面數據來看,儒鴻10月營收繳出34億元的成績單,月減3.1%、年增10.7%,營收達成率31.8%符合過往預期。然而,若把時間軸拉長,先前美伊戰爭推升國際油價,加上終端消費市場雜音不斷,讓這檔紡織巨擘的本一度跌至12倍以下的歷史低檔區。市場當時看到的,是傳統產業面臨成本壓力與需求疲軟的雙重焦慮,卻忽略了水面下的潛藏動能。
從產業面來看,當市場過度恐慌於短期地緣政治與原物料波動時,往往會錯過具備定價權與技術壁壘的真正贏家。儒鴻的本益比先前滑落至12倍以下,其實提供了一個極具防禦力的安全邊際。對一般投資人來說,與其在波動劇烈的題材股中隨波逐流,不如回頭檢視那些產能滿載、手握長期訂單的實質獲利企業,這才是亂世中真正的生存之道。
真相
撥開短期數據的迷霧,支撐儒鴻底氣的關鍵在於其高強度的研發能力。面對來自中國同業的削價競爭,儒鴻選擇走一條不同的路:拉高高毛利新品的比重,目前這類具備競爭力的新品占比大約落在15%至20%。說真的,在紅海裡拼價格從來不是臺灣傳產的長久之計,技術迭代與精準對位才是突圍的唯一解方。
各方角力
市場需求的風向正在轉變。隨著Wellness健康機能服飾趨勢崛起,消費者對於衣著的要求不再只是好看,更強調親膚性與多場景穿著功能。這樣的市場轉向,剛好打中儒鴻的拿手好戲。相關營收佔比正從2025年的20%,一路攀升至2026年上半年約30%,成長動能相當明確。本土投顧也因此上修其2026年至2027年的稅後每股盈餘(EPS)預估分別達到24.73元與26.29元。
深層影響
當產能維持滿載、平均售價(ASP)年增幅有望達到雙位數,儒鴻展現出的是大型企業在逆風中的抗震韌性。法人機構因此將其評價倍數由原先水準向上調升,目標價上看420元。這不僅反映出資本市場對其基本面的重新定價,也暗示著紡織產業正在經歷一場由機能性需求帶動的高端化轉型,不再只是單純的勞力密集代工。
未解之問
話說回來,即便訂單能見度已經看到明年,且評價區間仍落在過往12至33倍的下緣,下檔風險看似有限,但全球總體經濟的變數從未消失。當2027年的獲利成長幅度預期放緩,這波由避險情緒與機能服飾紅利所推升的行情,究竟能走多遠?當市場熱度再次轉向科技主軸時,傳統產業又該如何留住資本的目光?
投資市場永遠不缺題材,缺的是看清本質的眼光。面對充滿不確定性的未來,或許我們該思考的不是哪一檔股票絕對不會跌,而是自己的資產配置是否禁得起市場下一波浪潮的檢驗。
本文改寫整理自公開新聞來源,原始報導由Yahoo奇摩新聞發布。
常見問題 FAQ
儒鴻(1476)目前的訂單能見度有多久?
根據本土投顧分析,受惠於美國期中選舉後不確定性降低與產能維持滿載,儒鴻目前的訂單能見度已達6個月。
儒鴻面對中國同業削價競爭的應對策略是什麼?
儒鴻憑藉高強度研發能力,持續維持高檔新品開發動能,目前具競爭力的高毛利新品佔比約為15%至20%,以此抵禦價格競爭。
法人對儒鴻未來的獲利與殖利率有何預估?
本土投顧預估儒鴻2026年及2027年稅後EPS分別為24.73元與26.29元,推算2027年發放的現金股利殖利率約為4.8%。
※ 此篇文章由 AI 改寫或生成,內容僅供參考,可能存在錯誤或不準確之處。
Author

Related Posts